


연준 금리동결과 고금리 장기화: 금융시장 정밀 분석 및 자산 관리 실무 가이드
페이지 정보

본문
금리동결 국면 금융시장 핵심 요약
글로벌 통화정책 흐름과 자산군별 영향 및 대응 전략
주요국 중앙은행의 기준금리 동결 및 신중 기조 유지. 인플레이션 2% 목표 달성 시까지 피벗(통화정책 전환) 신중 접근.
국제유가 상승(브렌트유 100달러선 압박)과 원·달러 환율 오름세 지속. 저신용 자영업 연체율 5년 전 대비 4~5배 급증.
대출 구조 변동·고정금리 점검, 채권 및 고금리 예적금 분산 투자. 가상자산 및 주식 시장의 피크아웃 유동성 변동성 대비.
1. [이슈 분석] 핵심 변경점 및 시장 영향 요약
미국 연방준비제도(Fed)를 비롯한 세계 주요 중앙은행들이 최근 통화정책 회의에서 기준금리 동결 결정을 이어가며 고금리 기조의 긴 터널을 지나고 있습니다. 인플레이션 지표가 전반적으로 완화되는 추세를 보이고 있으나, 서비스업 중심의 물가 상승 압력과 지정학적 리스크로 인한 국제유가 상승(브렌트유 100달러선 안팎 형성)이 물가 상방 위험을 다시 자극하고 있기 때문입니다. 연준 인사들은 물가상승률이 목표치인 2% 수준으로 확실히 수렴한다는 데이터가 확인될 때까지 금리 인하에 신중을 기하겠다는 입장을 고수하고 있습니다.
금융시장은 이번 금리동결 결정 발표 자체보다 향후 금리 기대치의 변화와 피벗(통화정책 전환) 시점에 집중하고 있습니다. 환율 시장에서는 원·달러 환율이 오름세를 지속하며 달러 강세 흐름이 재확인되었고, 나스닥 지수 (QQQ) 및 삼성전자 등 주요 주식과 비트코인을 비롯한 위험자산은 금리 인하 재개 기대감과 유가 변동성 사이에서 차별화된 움직임을 보이고 있습니다. 한편, 실물 경제 영역에서는 고금리가 장기화됨에 따라 저신용 자영업자의 연체율이 최근 5년 새 4~5배 이상 급증하는 등 가계 및 소상공인의 원리금 상환 부담이 심각한 수준에 도달하여 이에 대한 선제적 재정 및 금융 리스크 관리가 절실해진 상황입니다.
2. [핵심 기준 및 지원 요건] 한눈에 보는 비교 정리
현재 통화정책 환경과 주요 금융 지표의 변화 상황을 종합적으로 비교한 기준표입니다.
| 구분 항목 | 세부 기준 및 주요 내용 |
|---|---|
| 기준금리 기조 | 연준 연속 금리동결 유지, 인플레이션 2% 확증 시까지 고금리 장기화(Higher for Longer) 견지 |
| 주요 원자재 및 환율 | 국제유가 100달러선 위협, 원·달러 환율 8거래일 연속 상승 등 수입 물가 압력 재발 가능성 |
| 실물 경제 영향 | 저신용 자영업 연체율 5년 전 대비 4~5배 급증, 소비 침체 및 원리금 상환 부담 가중 |
| 금융자산 반응 | 채권 금리 상방 압력 속 주식·가상자산 시장 기대감에 따른 단기 유동성 변동성 확대 |
3. [실무 가이드] 단계별 절차 및 필수 준비 사항
고금리 동결 기조 속에서 개인 및 사업자가 재정적 손실을 줄이고 자산을 효율적으로 운용하기 위한 실무 대응 방안 3단계를 제시합니다.
- 대출 포트폴리오 재편 및 대환대출 플랫폼 활용: 현재 보유한 대출의 금리 유형(변동금리 vs 고정금리)을 즉시 점검하세요. 금리 인하 시점이 지연될 가능성에 대비해 변동금리 대출 중 금리 수준이 높은 상품은 정책금융 대환대출이나 온라인·원스톱 대환대출 이동 서비스를 활용해 낮추어야 합니다.
- 만기 구조를 고려한 이자 수익 극대화 전략: 금리동결 국면은 고금리 예적금 및 우량 채권 투자 상품의 막바지 가입 기회일 수 있습니다. 단기 현금성 자산은 락인(Lock-in) 효과가 있는 장기 고정금리 예금이나 단기 국채·우량 회사채로 분산 투자하여 향후 금리 인하 시 자본이득까지 도모하세요.
- 외환 및 지정학적 리스크 대피용 자산 배분: 유가 상승과 환율 오름세가 지속될 경우 원화 자산만 보유하는 것은 실질 구매력 하락을 초래할 수 있습니다. 자산의 일정 비율을 달러화 자산이나 원자재 ETF, 헷지형 금융상품으로 다변화하여 리스크를 방어하십시오.
4. [FAQ 및 주의사항] 반드시 유의해야 할 3가지
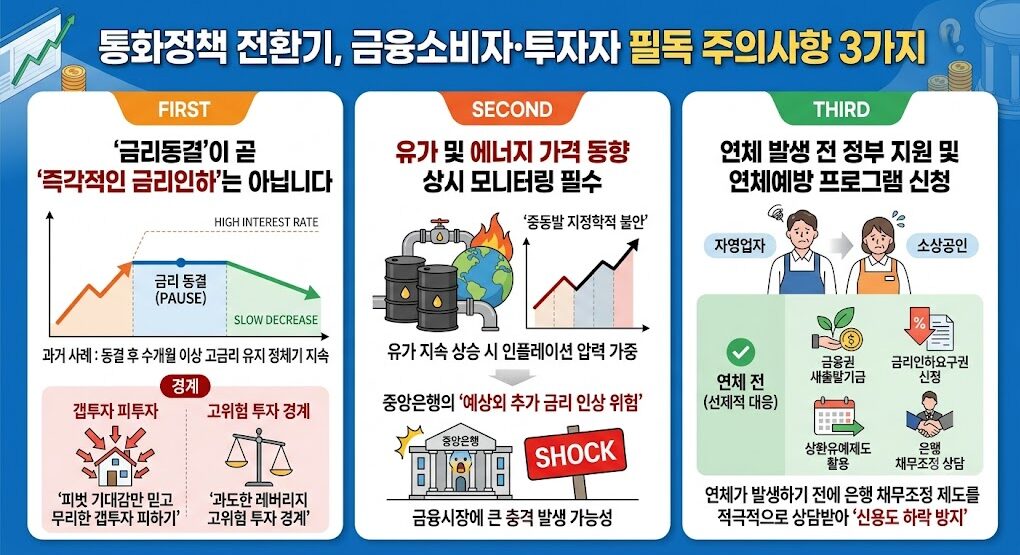
통화정책 전환기를 맞이하여 금융소비자와 투자자가 오해하기 쉬운 주의사항 3가지를 명심해야 합니다.
첫째, ‘금리동결’이 곧 ‘즉각적인 금리인하’를 의미하지 않습니다. 과거 사례에서도 금리가 동결된 후 수개월 이상 고금리가 유지되는 정체기가 지속된 바 있습니다. 피벗 기대감만 믿고 무리하게 갭투자나 과도한 레버리지를 일으키는 고위험 투자는 피해야 합니다.
둘째, 유가 및 에너지 가격 동향을 필수 매크로 지표로 상시 모니터링하세요. 중동발 지정학적 불안으로 유가가 지속 상승하면 중앙은행이 인플레이션을 잡기 위해 예상외의 추가 금리 인상 카드를 꺼낼 위험이 존재합니다. 이는 금융시장에 큰 shock을 줄 수 있습니다.
셋째, 연체 발생 전 정부 지원 및 취약차주 연체예방 프로그램을 선제적으로 신청하세요. 자영업자 및 소상공인인 경우 금융권의 새출발기금, 금리인하요구권, 상환유예제도 등을 미리 확인하고 연체가 발생하기 전에 은행 채무조정 제도를 적극적으로 상담받아야 신용도 하락을 막을 수 있습니다.
 관련 핵심 이슈 모아보기
- style="padding-left: 20px; margin-bottom: 0;">
- 금리동결: 중앙은행이 기준금리를 올리거나 내리지 않고 현재 수준으로 유지하는 통화정책 결정 [출처: 한국경제]
- 연준 (Fed): 미국의 중앙은행 제도로 세계 금융시장의 기준금리와 통화정책을 주도하는 기관 [출처: 한겨레]
- 연체율: 대출 원리금을 제때 갚지 못한 차주의 비율로 고금리 장기화 시 취약계층의 위험도를 나타냄
관련링크
- 이전글2026 추석 차례상 물가 9년 만에 하락…반도체 주도 경기회복 속 실전 재정 대응 전략 26.09.22
- 다음글2026 기업 경영 트렌드 분석: 실적 개선과 AI 경영혁신, 주주환원이 이끄는 주가 재평가 전략 26.09.22
댓글목록
등록된 댓글이 없습니다.
